Domain crc-prüfung.de kaufen?
Wir ziehen mit dem Projekt
crc-prüfung.de um.
Sind Sie am Kauf der Domain
crc-prüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain crc-prüfung.de kaufen?
Wie können Fehlererkennungsverfahren in der Datenübertragung zu einer verbesserten Datenintegrität beitragen?
Fehlererkennungsverfahren überprüfen die übertragenen Daten auf Fehler und ermöglichen eine frühzeitige Fehlererkennung. Durch die Erkennung und Korrektur von Fehlern wird die Datenintegrität verbessert und die Genauigkeit der übertragenen Informationen erhöht. Dadurch können Datenverluste vermieden und die Zuverlässigkeit der Datenübertragung gesteigert werden. **
Was ist eine Prüfsumme und wie wird sie zur Überprüfung der Datenintegrität verwendet?
Eine Prüfsumme ist eine numerische Wert, der aus den Daten berechnet wird, um Fehler bei der Übertragung oder Speicherung zu erkennen. Sie wird durch die Addition aller Datenbytes gebildet und mit einer vorher berechneten Prüfsumme verglichen. Wenn die beiden Werte nicht übereinstimmen, deutet dies auf eine fehlerhafte Datenübertragung oder -speicherung hin. **
Ähnliche Suchbegriffe für Finanzierung-von-Vereinen-im
Top-Angebote
Produkte zum Begriff Finanzierung-von-Vereinen-im:
-
Projektorganisation und Finanzierung von Erneuerungsmaßnahmen im Wohnungsbau, Taschenbuch von Michael Willwerth, Betriebswirtschaftlicher VerlagProjektorganisation Und Finanzierung Von Erneuerungsmaßnahmen Im Wohnungsbau, Taschenbuch Von Michael Willwerth, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1256-5, Seitenanzahl: 31059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
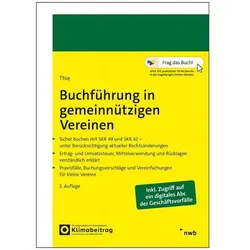
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbau von Markenbekanntheit im Zuge der Internationalisierung von Vereinen der deutschen Fußballbundesliga am speziellen Beispiel der VR China,Aufbau Von Markenbekanntheit Im Zuge Der Internationalisierung Von Vereinen Der Deutschen Fußballbundesliga Am Speziellen Beispiel Der Vr China, Taschenbuch Von Thomas Schneider, Grin, 978-3-95636-937-7, Seitenanzahl: 6429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Prüfsumme und wie wird sie zur Fehlererkennung in der Datenübertragung verwendet?
Eine Prüfsumme ist eine Zahl, die aus den Daten berechnet wird, um Fehler bei der Übertragung zu erkennen. Sie wird durch eine mathematische Operation wie die Addition oder XOR-Verknüpfung der Datenbytes erzeugt. Beim Empfänger werden die Daten erneut berechnet und mit der empfangenen Prüfsumme verglichen, um Fehler festzustellen. **
-
Welche Informationen sind im Vereinsregister enthalten und wie können sie zur Überprüfung der Rechtmäßigkeit und Transparenz von Vereinen beitragen?
Im Vereinsregister sind Informationen über den Verein selbst, wie Name, Sitz, Vertretungsbefugnis und Satzung, enthalten. Diese Informationen können zur Überprüfung der Rechtmäßigkeit und Transparenz von Vereinen beitragen, indem sie Aufschluss über die offiziellen Strukturen und Verantwortlichkeiten des Vereins geben. Zudem sind im Vereinsregister auch Angaben zu den vertretungsberechtigten Personen, wie Vorstand und Geschäftsführer, enthalten, die zur Überprüfung der Legitimität und Integrität der Vereinsführung dienen können. Durch die Einsicht in das Vereinsregister können Interessierte und Behörden somit wichtige Informationen über die Organisation und Führung eines Vereins erhalten, um dessen Rechtmäßigkeit und Transparenz zu überprüfen. **
-
Was ist eine Prüfsumme und welche Bedeutung hat sie bei der Überprüfung der Datenintegrität?
Eine Prüfsumme ist eine mathematische Berechnung, die aus den Daten erstellt wird, um sicherzustellen, dass sie während der Übertragung nicht verändert wurden. Sie dient dazu, Fehler oder Manipulationen in den Daten zu erkennen und somit die Integrität der Daten zu gewährleisten. Wenn die Prüfsumme der empfangenen Daten nicht mit der berechneten Prüfsumme übereinstimmt, deutet dies auf eine fehlerhafte Übertragung oder Manipulation hin. **
-
Wie beeinflusst die Sportökonomie die Finanzierung und Vermarktung von Sportveranstaltungen und -organisationen? Welche wirtschaftlichen Faktoren sind für den Erfolg von Sportunternehmen und -vereinen entscheidend?
Die Sportökonomie beeinflusst die Finanzierung und Vermarktung von Sportveranstaltungen und -organisationen, indem sie die Analyse von Einnahmequellen, Sponsoring-Verträgen und Ticketverkäufen ermöglicht. Wichtige wirtschaftliche Faktoren für den Erfolg von Sportunternehmen und -vereinen sind die Effizienz des Managements, die Attraktivität der Produkte für die Zielgruppe und die Fähigkeit, langfristige Partnerschaften mit Sponsoren aufzubauen. Zudem spielen auch die Wettbewerbsfähigkeit im Markt, die Kostenkontrolle und die Fähigkeit, auf Veränderungen im Umfeld schnell zu reagieren, eine entscheidende Rolle. **

Was sind die Vorteile der dezentralen Finanzierung im Vergleich zur zentralisierten Finanzierung?
Dezentrale Finanzierung ermöglicht eine breitere Beteiligung von Investoren und reduziert das Risiko einer Überlastung des zentralen Finanzierungssystems. Zudem fördert sie die Innovation und Flexibilität, da Entscheidungen schneller getroffen werden können. Darüber hinaus können lokale Bedürfnisse besser berücksichtigt werden. **
Was sind die Vorteile der dezentralen Finanzierung im Vergleich zur zentralen Finanzierung?
Dezentrale Finanzierung ermöglicht eine breitere Beteiligung von Investoren, da das Risiko auf mehrere Schultern verteilt wird. Zudem können Entscheidungen schneller getroffen werden, da keine langwierigen Genehmigungsprozesse erforderlich sind. Darüber hinaus können lokale Bedürfnisse besser berücksichtigt werden, da die Finanzierung näher an den betroffenen Gemeinden liegt. **
Top-Angebote
Produkte zum Begriff Finanzierung-von-Vereinen-im:
-
Finanzierung von Vereinen im Profifußball. Finanzierungsarten von Fußballvereinen mit Fokus auf die deutschen Profi-Ligen, Taschenbuch von Ilir Gashi,Finanzierung Von Vereinen Im Profifußball. Finanzierungsarten Von Fußballvereinen Mit Fokus Auf Die Deutschen Profi-ligen, Taschenbuch Von Ilir Gashi, Grin, 978-3-346-76735-6, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
eSports im deutschen Profifußball. Steigerung der Internationalisierung und Markenbekanntheit von Vereinen, Taschenbuch von Paul Jungk, GRIN,Esports Im Deutschen Profifußball. Steigerung Der Internationalisierung Und Markenbekanntheit Von Vereinen, Taschenbuch Von Paul Jungk, Grin, 978-3-668-75034-0, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Projektorganisation und Finanzierung von Erneuerungsmaßnahmen im Wohnungsbau, Taschenbuch von Michael Willwerth, Betriebswirtschaftlicher VerlagProjektorganisation Und Finanzierung Von Erneuerungsmaßnahmen Im Wohnungsbau, Taschenbuch Von Michael Willwerth, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-1256-5, Seitenanzahl: 31059,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Fehlererkennungsverfahren in der Datenübertragung zu einer verbesserten Datenintegrität beitragen?
Fehlererkennungsverfahren überprüfen die übertragenen Daten auf Fehler und ermöglichen eine frühzeitige Fehlererkennung. Durch die Erkennung und Korrektur von Fehlern wird die Datenintegrität verbessert und die Genauigkeit der übertragenen Informationen erhöht. Dadurch können Datenverluste vermieden und die Zuverlässigkeit der Datenübertragung gesteigert werden. **
-
Was ist eine Prüfsumme und wie wird sie zur Überprüfung der Datenintegrität verwendet?
Eine Prüfsumme ist eine numerische Wert, der aus den Daten berechnet wird, um Fehler bei der Übertragung oder Speicherung zu erkennen. Sie wird durch die Addition aller Datenbytes gebildet und mit einer vorher berechneten Prüfsumme verglichen. Wenn die beiden Werte nicht übereinstimmen, deutet dies auf eine fehlerhafte Datenübertragung oder -speicherung hin. **
-
Was ist eine Prüfsumme und wie wird sie zur Fehlererkennung in der Datenübertragung verwendet?
Eine Prüfsumme ist eine Zahl, die aus den Daten berechnet wird, um Fehler bei der Übertragung zu erkennen. Sie wird durch eine mathematische Operation wie die Addition oder XOR-Verknüpfung der Datenbytes erzeugt. Beim Empfänger werden die Daten erneut berechnet und mit der empfangenen Prüfsumme verglichen, um Fehler festzustellen. **
-
Welche Informationen sind im Vereinsregister enthalten und wie können sie zur Überprüfung der Rechtmäßigkeit und Transparenz von Vereinen beitragen?
Im Vereinsregister sind Informationen über den Verein selbst, wie Name, Sitz, Vertretungsbefugnis und Satzung, enthalten. Diese Informationen können zur Überprüfung der Rechtmäßigkeit und Transparenz von Vereinen beitragen, indem sie Aufschluss über die offiziellen Strukturen und Verantwortlichkeiten des Vereins geben. Zudem sind im Vereinsregister auch Angaben zu den vertretungsberechtigten Personen, wie Vorstand und Geschäftsführer, enthalten, die zur Überprüfung der Legitimität und Integrität der Vereinsführung dienen können. Durch die Einsicht in das Vereinsregister können Interessierte und Behörden somit wichtige Informationen über die Organisation und Führung eines Vereins erhalten, um dessen Rechtmäßigkeit und Transparenz zu überprüfen. **
Ähnliche Suchbegriffe für Finanzierung-von-Vereinen-im
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbau von Markenbekanntheit im Zuge der Internationalisierung von Vereinen der deutschen Fußballbundesliga am speziellen Beispiel der VR China,Aufbau Von Markenbekanntheit Im Zuge Der Internationalisierung Von Vereinen Der Deutschen Fußballbundesliga Am Speziellen Beispiel Der Vr China, Taschenbuch Von Thomas Schneider, Grin, 978-3-95636-937-7, Seitenanzahl: 6429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Individualisierung und Standardisierung im Bildungsbereich Schule. Wie lassen sich die konträren Ansprüche miteinander vereinen?, Taschenbuch vonIndividualisierung Und Standardisierung Im Bildungsbereich Schule. Wie Lassen Sich Die Konträren Ansprüche Miteinander Vereinen?, Taschenbuch Von Sonja Schulz, Grin, 978-3-656-82729-0, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Prüfsumme und welche Bedeutung hat sie bei der Überprüfung der Datenintegrität?
Eine Prüfsumme ist eine mathematische Berechnung, die aus den Daten erstellt wird, um sicherzustellen, dass sie während der Übertragung nicht verändert wurden. Sie dient dazu, Fehler oder Manipulationen in den Daten zu erkennen und somit die Integrität der Daten zu gewährleisten. Wenn die Prüfsumme der empfangenen Daten nicht mit der berechneten Prüfsumme übereinstimmt, deutet dies auf eine fehlerhafte Übertragung oder Manipulation hin. **
-
Wie beeinflusst die Sportökonomie die Finanzierung und Vermarktung von Sportveranstaltungen und -organisationen? Welche wirtschaftlichen Faktoren sind für den Erfolg von Sportunternehmen und -vereinen entscheidend?
Die Sportökonomie beeinflusst die Finanzierung und Vermarktung von Sportveranstaltungen und -organisationen, indem sie die Analyse von Einnahmequellen, Sponsoring-Verträgen und Ticketverkäufen ermöglicht. Wichtige wirtschaftliche Faktoren für den Erfolg von Sportunternehmen und -vereinen sind die Effizienz des Managements, die Attraktivität der Produkte für die Zielgruppe und die Fähigkeit, langfristige Partnerschaften mit Sponsoren aufzubauen. Zudem spielen auch die Wettbewerbsfähigkeit im Markt, die Kostenkontrolle und die Fähigkeit, auf Veränderungen im Umfeld schnell zu reagieren, eine entscheidende Rolle. **
-
Was sind die Vorteile der dezentralen Finanzierung im Vergleich zur zentralisierten Finanzierung?
Dezentrale Finanzierung ermöglicht eine breitere Beteiligung von Investoren und reduziert das Risiko einer Überlastung des zentralen Finanzierungssystems. Zudem fördert sie die Innovation und Flexibilität, da Entscheidungen schneller getroffen werden können. Darüber hinaus können lokale Bedürfnisse besser berücksichtigt werden. **
-
Was sind die Vorteile der dezentralen Finanzierung im Vergleich zur zentralen Finanzierung?
Dezentrale Finanzierung ermöglicht eine breitere Beteiligung von Investoren, da das Risiko auf mehrere Schultern verteilt wird. Zudem können Entscheidungen schneller getroffen werden, da keine langwierigen Genehmigungsprozesse erforderlich sind. Darüber hinaus können lokale Bedürfnisse besser berücksichtigt werden, da die Finanzierung näher an den betroffenen Gemeinden liegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.